0591-83370189
网站公告:
作者:小编 时间:2026-09-17 05:08:58
注:本期排行榜数据截止到6月30日,下期排行榜数据截止到9月30日,预计将于10月份再次更新发布。
如果说AI智能体是软件世界的数字伙伴,那么AI机器人就是物理世界的实体生产力。本次榜单跳出单纯硬件参数比拼,从硬件本体性能、大模型大脑适配、工程化落地能力、产业链供应链成熟度、真实商业化案例五大维度筛选50款标杆产品,标志中国机器人产业已经告别原型Demo时代,正式迈入软硬件协同、面向真实产业场景创造价值的具身智能新阶段。本文基于榜单完整数据,拆解赛道格局、头部玩家布局、产业链突围路径与行业未来发展趋势。
过去国内机器人行业评价体系,大多聚焦扭矩、自由度、运动速度等硬件指标,或是单纯比拼人形机器人样机演示效果。而本次AI机器人TOP50榜单,完成评判逻辑的迭代升级,确立三大核心评审准则。
第一,软硬件一体化是具身智能的准入门槛。一台优秀AI机器人不等于高性能机械硬件,也不等于单纯的大模型,而是“机械本体+零部件+机器人专用大模型大脑”三者深度耦合。榜单专门设立独立赛道「机器人大脑」,把机器人专用具身模型单独划分,充分认可软件大脑对于实体机器人的决定性价值,硬件与软件不再割裂评估。
第二,落地应用优先级高于样机表演。榜单超过半数席位给到工业、商用、医疗、特种等已经规模化落地的机器人产品,不唯人形机器人论。评审重点参考工厂量产、商业项目交付、行业实际作业数据,拒绝只停留在发布会演示、无法走进真实场景的原型产品,把“能不能干活”作为核心衡量标准。
第三,产业链视角,核心零部件纳入产业榜单。将伺服电机、灵巧手、一体化关节模组等机器人零部件企业与整机企业共同入榜。机器人产业竞争本质是全供应链的竞争,没有国产零部件突破,整机产品就无法实现成本下探与大规模普及,零部件企业是整个产业的地基,拥有与整机同等重要的产业地位。
本次TOP50榜单划分为八大细分赛道:人形机器人、四足机器人、机器人大脑、机器人零部件、工业机器人、商用机器人、医疗机器人、特种机器人。席位分布上:人形机器人17席,四足机器人2席,机器人大脑5席,零部件5席,工业机器人8席,商用机器人5席,医疗机器人5席,特种机器人3席。人形机器人代表产业未来方向占据最多席位,而工业、商用、医疗赛道合计18个席位,代表当下产业的基本盘;大脑、零部件合计10席,撑起整个产业底层供应链,形成“未来探索+当下落地+底层供应链”三位一体的完整产业画像。
人形机器人赛道占据榜单最多席位,宇树科技、智元机器人、优必选、银河通用、乐聚机器人、星动纪元、众擎机器人、它石智航、加速进化、傅利叶智能、松延动力、智平方、千寻智能、小鹏鹏行、小米、魔法原子、自变量机器人悉数上榜。这一赛道汇集创业公司、消费电子大厂、汽车跨界玩家,成为2026年科技行业最受关注的创新高地。
宇树科技同时布局人形 G1/H1/R1 系列与四足 Go/B 系列,是国内少有的同时吃透四足与人形两条技术路线的企业。依托四足机器人积累的运动控制、关节技术,快速迁移到人形本体,兼顾实验室研发与 B 端客户测试落地。
智元机器人远征、灵犀、精灵多代产品迭代,同时自研 Genie Operator‑1 机器人大脑,做到整机硬件 + 具身大模型双自研,实现软硬件闭环,重点聚焦工厂工业场景落地,不止追求行走演示,打磨工厂作业能力。
优必选Walker、U1系列,拥有多年人形机器人技术沉淀,兼顾科研、商用场景,在教育、展厅、工业测试多场景威廉希尔推进项目。
小米CyberOne系列、小鹏鹏行IRON系列代表车企与消费电子厂商跨界力量。汽车行业的底盘控制、供应链管理、量产制造能力,向人形机器人迁移是天然优势。小米依托消费电子庞大供应链体系,探索人形机器人家用消费场景;小鹏鹏行继承汽车行业运动控制,重点打磨机器人运动性能,汽车巨头入局为人形机器人带来量产制造经验,加速未来规模化降本。
银河通用Galbot、乐聚机器人KUAVO、星动纪元、众擎机器人、它石智航、加速进化、傅利叶智能、松延动力、智平方、千寻智能、魔法原子、自变量机器人等一大批新锐企业登上榜单。各家走出差异化路线:有的主打轻量化人形本体面向科研市场;有的聚焦工业作业人形,优先工厂落地;有的专注低成本普惠人形样机。
当下人形机器人行业仍处于技术验证、小批量试点阶段,距离大规模家庭普及尚远,但国产整机队伍已经成型,不再是少数几家企业的独角戏,形成充分竞争创新格局。
四足机器人赛道宇树科技Go系列、云深处科技绝影、山猫系列上榜。四足是具身智能领域商业化走在最前面的品类,技术相对成熟,已经落地电力巡检、矿山、科研教学、安防等场景,为人形机器人提供运动控制、环境感知的技术试验田。
如果人形整机是“身体”,机器人大脑就是“灵魂”,零部件就是“骨骼肌肉”,两大赛道共同决定国产机器人产业的上限。
传统机器人依靠预设代码完成固定动作,而机器人大脑即具身智能大模型,赋予机器人理解环境、自主规划任务、自主决策行动的能力。过去大模型只处理文本图像,具身模型需要处理物理空间、姿态、运动、环境交互。赛道玩家分为两类:一类是人形整机厂商自研大脑,适配自家硬件,软硬件深度调优;另一类独立模型团队,输出通用具身模型,可以适配多家不同硬件本体。机器人大脑赛道的成熟,是机器人从“遥控表演”进化为“自主干活”的关键。
绿的谐波 KGU 一体化关节模组、鸣志电器 SMA 伺服电机、灵心巧手 Linker Hand 灵巧手、因时机器人 RH56BFX 灵巧手登上榜单。
一体化关节、伺服电机、灵巧手是人形机器人最卡脖子的三大零部件。灵巧手负责完成抓取、拧螺丝等精细操作;伺服电机、一体化关节决定机器人力量、运动精度。
过去高端零部件高度依赖海外进口,如今国内专精企业已经实现技术突破。绿的谐波在谐波减速器领域长期深耕;鸣志电器伺服电机实现规模化供货;灵心巧手、因时机器人聚焦灵巧手,不断降低成本。整机产业蓬勃发展,反向带动零部件迭代,而零部件的成熟,才能够让人形机器人实现从几万向万元级成本下探。国产零部件崛起,是整个中国机器人产业的生命线。
人形机器人代表未来,而工业、商用、医疗、特种机器人已经实实在在创造产业价值,是当前机器人产业营收的基本盘。
埃斯顿、汇川威廉希尔技术、新松机器人、极智嘉、海康机器人、埃夫特、大族机器人、珞石机器人入选工业机器人赛道。
工业机器人赛道发展多年,已经大规模走进国内工厂,焊接、搬运、上下料、分拣,服务汽车、3C、锂电等制造业。赛道格局上,汇川、埃斯顿等企业持续推进国产替代;极智嘉、海康机器人聚焦移动 AMR;珞石机器人专注轻量协作机械臂。工业机器人积累的运动控制、产线集成经验,同样可以反向赋能未来人形机器人在工厂的落地应用。
普渡科技、擎朗智能、亿嘉和、高仙机器人、云迹科技上榜商用机器人赛道。商用服务机器人是商业化跑通的赛道,楼宇清洁、餐厅配送、室内递送已经大批量部署。不需要人形外形,依靠移动底盘完成实际工作,商业模式已经跑通,大量企业实现持续营收,是服务机器人行业现金流担当。
微创机器人图迈腔镜手术机器人、天智航天玑骨科手术机器人、精锋医疗多孔腔镜机器人、术锐蛇形臂手术机器人、傅利叶智能 ArmMotus 康复机器人入选医疗机器人。
医疗机器人具备极高资质壁垒,分为手术机器人与康复机器人两大方向。腔镜、骨科手术机器人走进多家医院,辅助医生完成高精度手术;康复机器人帮助肢体损伤患者做康复训练。医疗机器人对安全性、精度要求极高,产品需要医疗器械认证,入局门槛很高,上榜企业均是深耕多年的行业龙头。
大疆创新经纬M30、极飞科技农业无人机、云圣智能虎鲸工业无人机组成特种机器人赛道。无人机作为空中机器人,在测绘、农业植保、工业巡检、安防巡检场景大规模落地,替代人类进入高危环境作业,属于已经高度成熟的具身智能品类。
早期机器人行业把重点放在硬件样机发布、行走演示。从本次榜单可以看到,机器人大脑赛道独立存在,行业共识已经形成:硬件本体只是载体,具身大模型大脑才是AI机器人智能化的核心。未来竞争不再比拼谁的机器人跑的更炫,而是看整机‑大脑‑零部件三者协同,能否自主完成真实世界复杂任务。软件算法能力,将成为机器人企业的核心护城河。
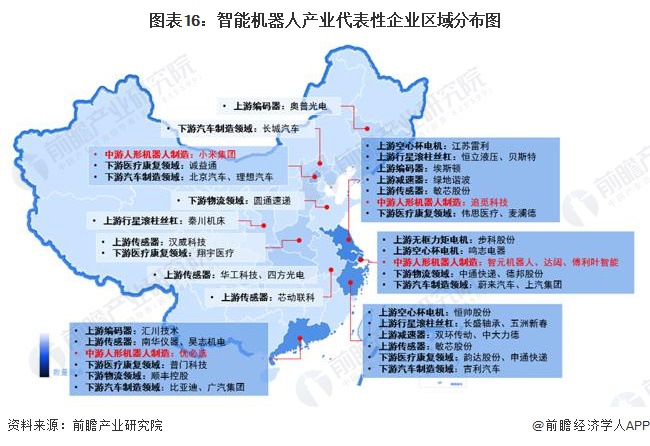
榜单完整呈现国内机器人全产业链生态:上游是伺服电机、关节、灵巧手零部件企业;中游是机器人大脑具身模型厂商;下游是整机厂商,涵盖人形、工业、医疗、商用各类整机。过去国内产业链存在短板,上下游割裂。如今上游零部件国产突破,中游具身大模型快速迭代,下游整机百花齐放,完整本土产业链闭环已经初步形成。未来竞争是整条供应链的对抗,拥有供应链整合能力的企业会获得长期优势。
榜单清晰看到产业分化格局:工业、商用、无人机特种机器人已经实现大规模商业化交付;医疗机器人稳步推进医院落地;而人形机器人还处于小批量试点、工业场景测试阶段,距离家用消费普及还需要时间。
行业不会一步进入千家万户人形机器人时代,短期人形机器人主战场会优先在工厂、科研、B 端试点场景落地。不盲目炒作消费级家用,优先挖掘 B 端产业价值,是未来两年行业主线。
2026 AI机器人TOP50榜单,是中国具身智能产业发展的一面镜子。当软件AI智能体在数字世界飞速演进,AI机器人正在把智能延伸到物理现实世界。
榜单既有人形机器人代表产业未来的星辰大海,也有工业、商用、医疗机器人代表当下实实在在的生产力;既有关注光鲜的整机产品,也看见默默攻坚的零部件、具身大脑底层企业。
中国机器人产业已经走出单纯模仿、样机秀肌肉的阶段,进入“硬件+大模型+场景落地+供应链”综合比拼的时代。人形机器人尚在路上,但完整的本土产业链已经蓄势待发。AI机器人正在走进工厂车间、医疗机构、商业楼宇,成为物理世界新一代具身智能生产力。